


TIN MỚI
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao...
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du...
Sửa đổi Nghị định 111: Tạo đột phá mới cho công nghiệp hỗ trợ Việt Nam
Bộ Công thương đề xuất sửa đổi Nghị định 111, bổ sung 07 nhóm chính sách hỗ trợ mới, làm rõ thuật ngữ “dự án đầu tư” nhằm thúc đẩy sự tham...
Doanh nghiệp Việt chủ động thay đổi để đứng vững tại thị trường Hoa Kỳ
Trong bối cảnh thị trường Hoa Kỳ liên tục gia tăng các rào cản thuế quan và biện pháp phòng vệ thương mại, doanh nghiệp Việt Nam không thể tiếp tục dựa vào...
Già hóa dân số tại Việt Nam: Đừng đợi đến khi già mới hành động
Việt Nam sẽ chuyển từ xã hội “đang già hóa” sang xã hội “già” vào năm 2036. Sự dịch chuyển nhân khẩu học này mang đến cả thách thức...
Xu hướng phát triển các khu công nghiệp trong giai đoạn mới
TS. Phan Hữu Thắng (*) | 28/09/2026
Tỷ lệ lấp đầy, sự phân hóa vùng miền, áp lực khan hiếm quỹ đất chất lượng cao tại các cực tăng trưởng và đặc biệt là sự chuyển dịch trong làn sóng đầu tư trực tiếp nước ngoài (FDI) thế hệ mới đang đặt ra yêu cầu chuyển đổi mô hình khu công nghiệp 1.0 vốn dựa vào hạ tầng thô và chi phí nhân công sang mô hình khu công nghiệp 2.0 với hệ sinh thái sản xuất thông minh, xanh, tích hợp chuỗi giá trị và kiến tạo năng lực nội tại cho nền kinh tế...
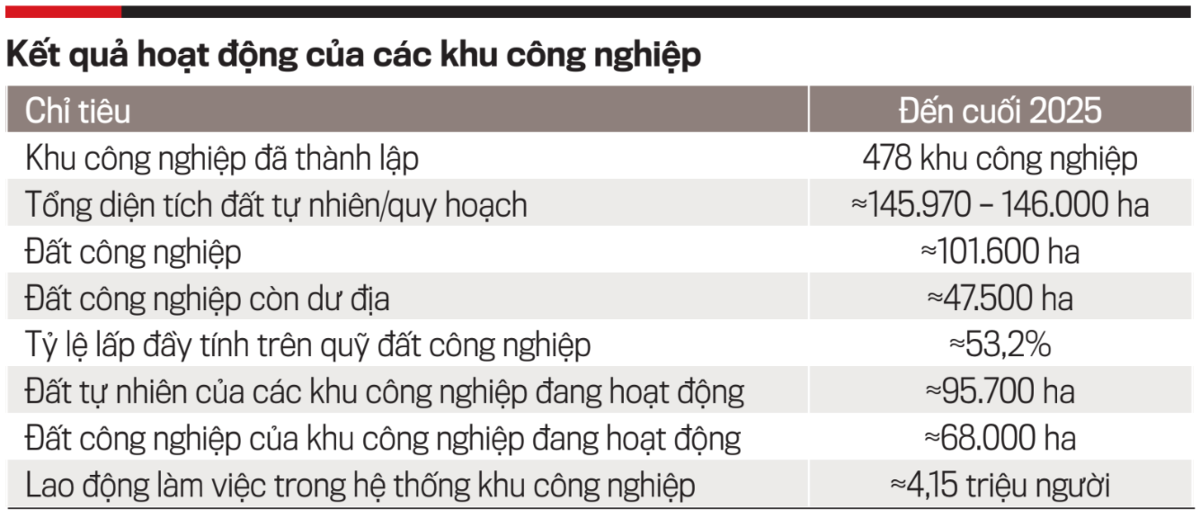
Theo Cục Đầu tư nước ngoài (Bộ Tài chính), tính tới cuối năm 2025, Việt Nam có 478 khu công nghiệp đã được thành lập với tổng diện tích đất tự nhiên theo quy hoạch khoảng 146.000 ha, tạo ra quỹ đất công nghiệp khoảng 101.600 ha. Hệ thống khu công nghiệp đã trở thành nơi tập trung lực lượng lao động lớn với khoảng 4,15 triệu người làm việc trực tiếp, đóng vai trò trụ cột đối với thu ngân sách, kim ngạch xuất khẩu và tăng trưởng kinh tế chung của cả nước.
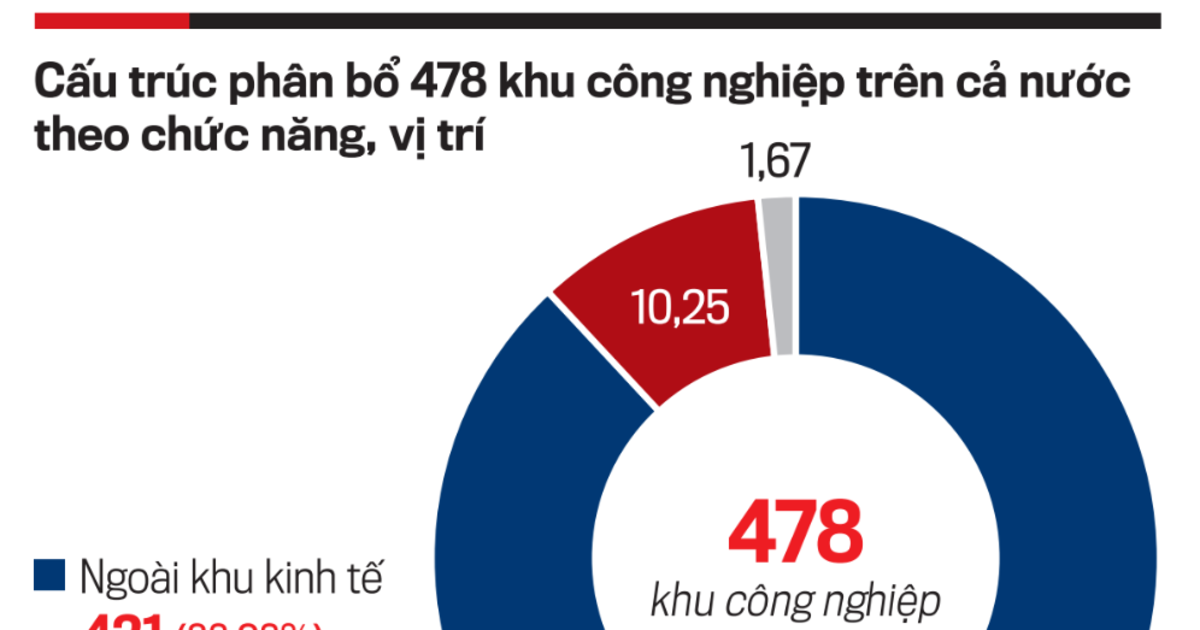
CẤU TRÚC 478 KHU CÔNG NGHIỆP TRÊN CẢ NƯỚC
Theo cấu trúc phân bổ chức năng và không gian lãnh thổ của 478 khu công nghiệp trên cả nước, hệ thống này được chia thành ba bộ phận cấu thành với ý nghĩa và vai trò kinh tế khác nhau.
Thứ nhất, nhóm khu công nghiệp ngoài khu kinh tế bao gồm 421 khu công nghiệp. Đây là nhóm chiếm tỷ trọng lớn nhất trong hệ thống, phân bố rộng khắp tại các địa phương và gắn liền trực tiếp với các trung tâm đô thị lớn, các hành lang giao thông huyết mạch và các trung tâm logistics. Nhiệm vụ chính của nhóm này là hấp thụ vốn đầu tư sản xuất tổng hợp, công nghiệp hỗ trợ và giải quyết việc làm tại chỗ.
Thứ hai, nhóm khu công nghiệp trong khu kinh tế ven biển gồm 49 khu công nghiệp. Mặc dù số lượng chỉ chiếm khoảng 10%, nhưng lại giữ vai trò đặc biệt chiến lược đối với nền kinh tế mở. Đặt tại các khu kinh tế ven biển có lợi thế cảng nước sâu, nhóm khu công nghiệp này đóng vai trò hạt nhân cho các ngành công nghiệp quy mô lớn, công nghiệp nặng, năng lượng, dịch vụ cảng biển – logistics tích hợp và các chuỗi giá trị sản xuất xuất khẩu xuyên biên giới.
Thứ ba, nhóm khu công nghiệp trong khu kinh tế cửa khẩu gồm 8 khu công nghiệp. Được bố trí tại các vị trí biên giới trọng yếu, 8 khu công nghiệp này gắn liền với các hoạt động thương mại biên giới, logistics, sản xuất hướng xuất khẩu và đóng vai trò cầu nối giao thương đvới các thị trường láng giềng như Trung Quốc, Lào và Campuchia.
Về mức độ hoàn thiện, trong tổng số 478 khu công nghiệp đã thành lập, có 324 khu công nghiệp đã đi vào hoạt động, cho thấy hệ thống KCN Việt Nam giai đoạn cuối năm 2025 đã bước sang một giai đoạn mới. Bài toán chiến lược của giai đoạn này không còn đơn thuần là mở thêm bao nhiêu KCN mới, mà là làm sao khai thác tối đa hiệu quả các khu công nghiệp đã hình thành và nâng cao chất lượng của những khu này.
QUỸ ĐẤT CÔNG NGHIỆP LỚN NHƯNG VẪN KHAN HIẾM ĐỊA ĐIỂM SẢN XUẤT
Theo số liệu thống kê được công bố tại Diễn đàn khu công nghiệp tháng 12/2025, tỷ lệ lấp đầy bình quân toàn hệ thống đạt 53,2%, tương ứng với dư địa diện tích đất công nghiệp còn lại khoảng 47.500 ha. Điều này cho thấy Việt Nam về cơ bản chưa thiếu tuyệt đối đất công nghiệp ở cấp độ toàn quốc; vấn đề lớn hơn là vị trí, chất lượng hạ tầng, khả năng kết nối, chất lượng dịch vụ và khả năng đáp ứng yêu cầu của từng loại nhà đầu tư.
Tuy nhiên, Báo cáo của Viện Chiến lược và Chính sách kinh tế - tài chính (Bộ Tài chính) công bố vào tháng 9/2025 lại chỉ ra sự khác biệt giữa các con số thống kê trung bình và thực tế hấp thụ tại các vùng động lực.
Theo đó, tỷ lệ lấp đầy khu công nghiệp đang hoạt động đạt khoảng 75%; trong đó, các tỉnh, thành phố trọng điểm phía Bắc, tỷ lệ lấp đầy đạt khoảng 83% nhờ lợi thế thu hút dòng vốn điện tử, bán dẫn, máy móc, công nghiệp hỗ trợ và sự kết nối trực tiếp với chuỗi cung ứng Đông Á – Trung Quốc.
Tại các tỉnh, thành phố trọng điểm phía Nam, tỷ lệ lấp đầy lên tới 92%, xuất phát từ nền tảng công nghiệp lâu đời, hệ sinh thái FDI sâu, hệ thống cảng biển và nguồn lao động dồi dào.
Đối với phân khúc nhà xưởng xây sẵn (RBF), tỷ lệ lấp đầy cũng đạt mức rất cao với 88% ở phía Bắc và 89% ở phía Nam.
Thực tế này dẫn tới một vấn đề lớn cần đặc biệt lưu ý: những nơi có khả năng thu hút dòng vốn FDI tốt nhất, có hạ tầng giao thông và kết nối logistics hoàn thiện nhất lại chính là những nơi mà quỹ đất công nghiệp chất lượng cao đang nhanh chóng trở nên khan hiếm nhất.
Trái lại, dư địa 47.500 ha còn trống phần lớn nằm ở các địa phương vùng xa, nơi hạ tầng kết nối còn hạn chế. Như vậy, Việt Nam không thiếu đất công nghiệp về mặt số lượng tuyệt đối, mà vấn đề lớn hơn nằm ở vị trí, chất lượng hạ tầng, khả năng kết nối và sự đáp ứng các yêu cầu khắt khe của từng loại hình nhà đầu tư.
SỰ GẮN KẾT VỚI DÒNG VỐN FDI VÀ LÀN SÓNG “FDI THẾ HỆ MỚI”
Sự phát triển của hệ thống khu công nghiệp Việt Nam luôn gắn liền với diễn biến của dòng vốn FDI. Dữ liệu thống kê cho thấy, năm 2025 tổng vốn FDI đăng ký vào Việt Nam đạt 38,42 tỷ USD (tăng 0,50% so với năm trước); trong đó, vốn FDI thực hiện đạt 27,62 tỷ USD (tăng 9,0%). Lĩnh vực công nghiệp chế biến, chế tạo tiếp tục giữ vị trí chủ đạo (đạt 22,88 tỷ USD, chiếm 82,8% tổng vốn đầu tư trực tiếp nước ngoài thực hiện), giải thích lý do tại sao nhu cầu về khu công nghiệp vẫn duy trì ở mức rất cao. Sức hút này cũng phản ánh trực tiếp qua chỉ số sản xuất công nghiệp (IIP) cả năm 2025 tăng 9,2% so với năm trước, riêng ngành chế biến, chế tạo tăng 10,5%.
Tuy nhiên, mô hình thu hút vốn đầu tư đang trải qua một bước chuyển dịch sâu sắc: ở mô hình FDI trước đây, chuỗi vận hành diễn ra theo quy trình tuyến tính đơn giản: có đất sạch, xây dựng nhà máy, tuyển dụng lao động giá rẻ, tiến hành sản xuất gia công và xuất khẩu sản phẩm.
Trong khi đó, ở mô hình FDI thế hệ mới, chuỗi liên kết đã mở rộng thành một hệ sinh thái phức hợp: bắt đầu từ hạ tầng khu công nghiệp hiện đại, năng lượng xanh và số hóa, dịch vụ logistics thông minh, nguồn nhân lực kỹ năng cao, mạng lưới doanh nghiệp hỗ trợ nội địa, ứng dụng công nghệ hiện đại, tích hợp các hoạt động R&D, đổi mới sáng tạo và tham gia trực tiếp vào chuỗi giá trị toàn cầu.
Trong bối cảnh đó, khu công nghiệp không còn đơn thuần là “một khu đất có hạ tầng kỹ thuật để cho thuê”, mà đã trở thành một cấu phần hữu cơ không thể tách rời của nền công nghiệp, dòng vốn FDI, thương mại xuất nhập khẩu, quá trình đô thị hóa, hạ tầng logistics, chuỗi cung ứng doanh nghiệp nội địa, thu ngân sách và tăng trưởng GDP quốc gia.
BƯỚC CHUYỂN ĐỔI CĂN BẢN TỪ KHU CÔNG NGHIỆP 1.0 SANG KHU CÔNG NGHIỆP 2.0
Nếu lấy năm 2025 làm mốc, có thể thấy sự chuyển dịch chất lượng dịch vụ và mô hình vận hành của hệ thống khu công nghiệp Việt Nam được hình dung qua cuộc cách mạng chuyển đổi từ khu công nghiệp 1.0 sang khu công nghiệp 2.0.
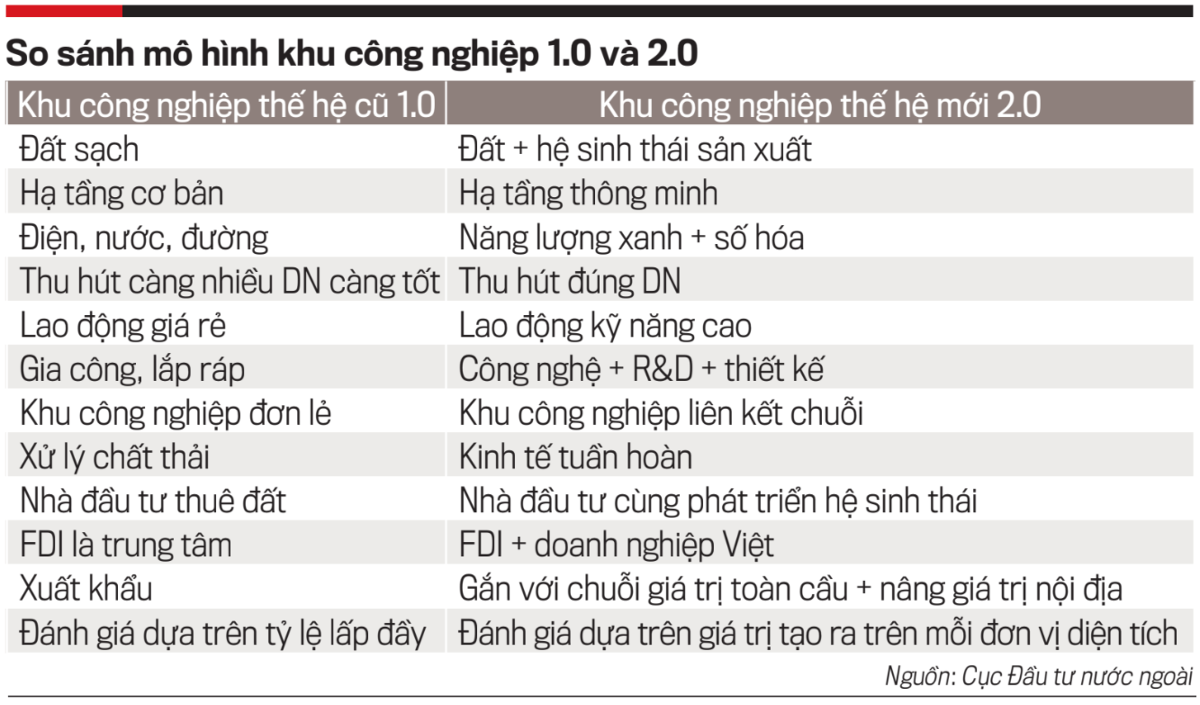
Nếu như khu công nghiệp thế hệ cũ (khu công nghiệp 1.0) tập trung vào việc cung cấp đất sạch với hạ tầng kỹ thuật cơ bản; vận hành theo mô hình khu công nghiệp đơn lẻ; coi FDI là trung tâm và đo lường thành công bằng tỷ lệ lấp đầy diện tích (Occupancy rate)... Thì khu công nghiệp thế hệ mới (khu công nghiệp 2.0) lại hướng tới việc tạo dựng một hệ sinh thái sản xuất hoàn chỉnh trên nền tảng hạ tầng thông minh, sử dụng năng lượng xanh và chuyển đổi số. Mô hình mới tập trung thu hút đúng các doanh nghiệp công nghệ cao, đòi hỏi nguồn lực lao động có kỹ năng cho các hoạt động công nghệ, R&D và thiết kế.
Các khu công nghiệp 2.0 được kết nối theo chuỗi liên kết cụm ngành, thúc đẩy sự cộng sinh giữa khối FDI và doanh nghiệp nội địa nhằm gia tăng giá trị nội địa trong chuỗi giá trị toàn cầu. Thước đo thành công lúc này chuyển dịch từ diện tích lấp đầy sang giá trị tạo ra trên mỗi đơn vị diện tích (Value creation). Đây chính là bước chuyển từ “khu công nghiệp để thu hút FDI” sang “khu công nghiệp để kiến tạo năng lực sản xuất quốc gia”.
Để thực hiện thành công các mục tiêu chiến lược, định hướng đến năm 2030, Việt Nam sẽ nâng tổng số khu công nghiệp lên khoảng 600 khu công nghiệp với tổng diện tích quy hoạch đạt khoảng 181.000 ha. Tuy nhiên, bài toán đặt ra cho giai đoạn 2026–2045 không nằm ở việc mở rộng số lượng, mà nằm ở chất lượng vận hành của 600 khu công nghiệp đó.
Việc hiện thực hóa tầm nhìn mới đòi hỏi giới hoạch định chính sách và các địa phương phải đưa ra câu trả lời cho hàng loạt vấn đề thực tiễn. Đó là: 600 khu công nghiệp trong tương lai sẽ tạo ra bao nhiêu giá trị gia tăng thực tế cho nền kinh tế quốc gia?
Có bao nhiêu khu công nghiệp đủ chuẩn mực quốc tế để thu hút các tập đoàn công nghệ hàng đầu thế giới?
Bao nhiêu khu công nghiệp sẽ hoàn thành chuyển đổi thành khu công nghiệp sinh thái và áp dụng mô hình kinh tế tuần hoàn?
Bao nhiêu khu công nghiệp tự chủ được nguồn năng lượng xanh, năng lượng tái tạo tại chỗ để đáp ứng yêu cầu khắt khe của các ngành sản xuất mới như bán dẫn, chip?
Bao nhiêu khu công nghiệp tích hợp được các trung tâm nghiên cứu và phát triển (R&D), không gian đổi mới sáng tạo?
Bao nhiêu khu công nghiệp xây dựng được mạng lưới doanh nghiệp Việt Nam tham gia trực tiếp và sâu rộng vào chuỗi cung ứng toàn cầu?
Và bao nhiêu khu công nghiệp có đủ năng lực hấp thụ làn sóng FDI thế hệ mới?
Đây là một bước chuyển tư duy rất quan trọng, nhưng cần phải tìm được câu trả lời thỏa đáng.
(*) Nguyên Cục trưởng Cục Đầu tư nước ngoài, Bộ Kế hoạch và Đầu tư (nay là Bộ Tài chính), Chủ tịch Liên chi hội tài chính khu công nghiệp Việt Nam (VIPFA)
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 39-2026 phát hành ngày 28/09/2026. Kính mời Quý độc giả tìm đọc tại đây


