


TIN MỚI
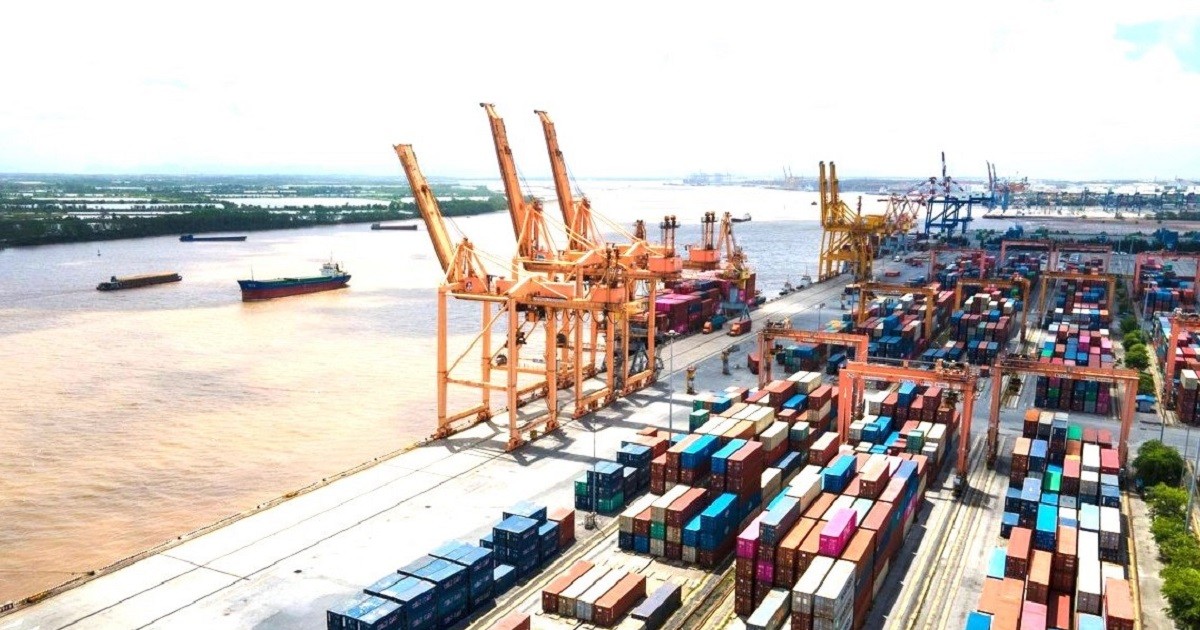
Xuất nhập khẩu chính thức vượt mốc 1.000 tỷ USD, hướng tới tốp 10 thế giới
10 tháng đầu năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam chính thức cán mốc kỷ lục 1.010,6 tỷ USD. Đây là cơ sở quan trọng để Bộ Công...
Đại biểu Quốc hội đề xuất ba giải pháp giảm sức ép tín dụng ngân hàng
Trong bối cảnh dư nợ tín dụng tương đương khoảng 155% GDP, áp lực tìm kiếm nguồn vốn trung và dài hạn đang đặt ra yêu cầu đa dạng hóa các kênh dẫn vốn...
Tại Chương trình kỷ niệm 195 năm Ngày thành lập tỉnh Thái Nguyên, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh Thái Nguyên cần phấn đấu là...
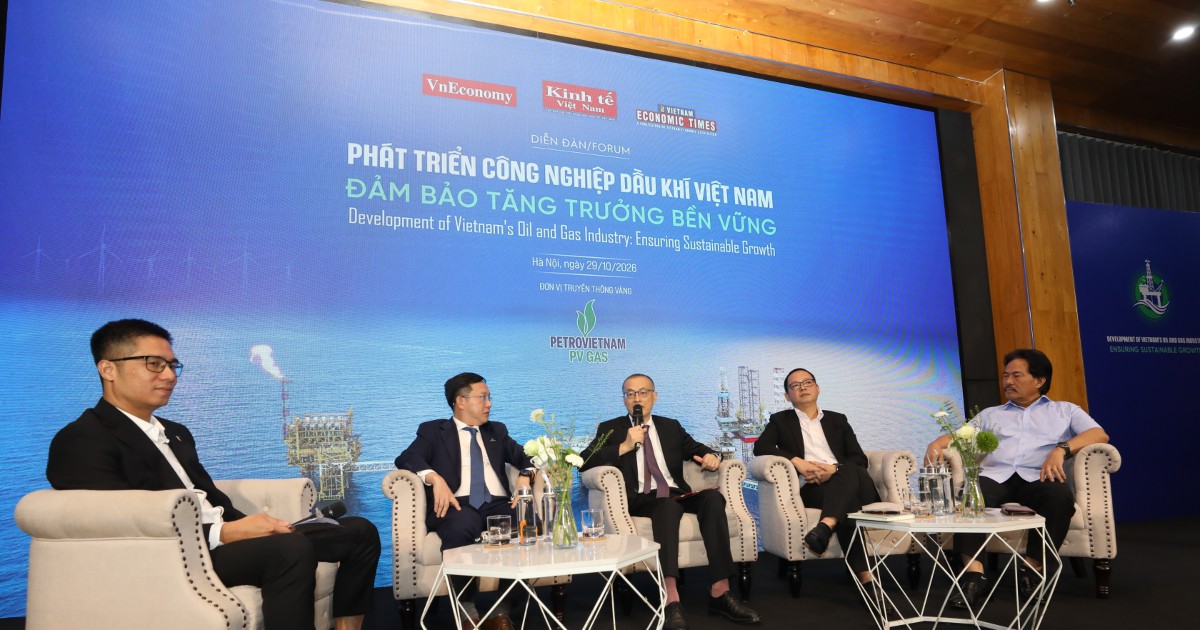
Ngoại giao kinh tế đi trước mở đường cho ngành dầu khí vươn tầm
Phân tích về bài toán an ninh năng lượng quốc gia, Đại sứ Vũ Quang Minh, nguyên Thứ trưởng Bộ Ngoại giao, nhấn mạnh tầm quan trọng của ngoại giao kinh tế, lợi thế chiến...
Diễn đàn Kinh tế mùa thu: Từ kết nối nguồn lực đến bài toán triển khai
Diễn đàn Kinh tế mùa Thu 2026 đã mở thêm các kết nối đầu tư, tài chính và hợp tác quốc tế cho TP.HCM. Hiệu quả của nó sẽ được đo bằng tiến...
Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ
Mai Nhi | 31/10/2026
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…
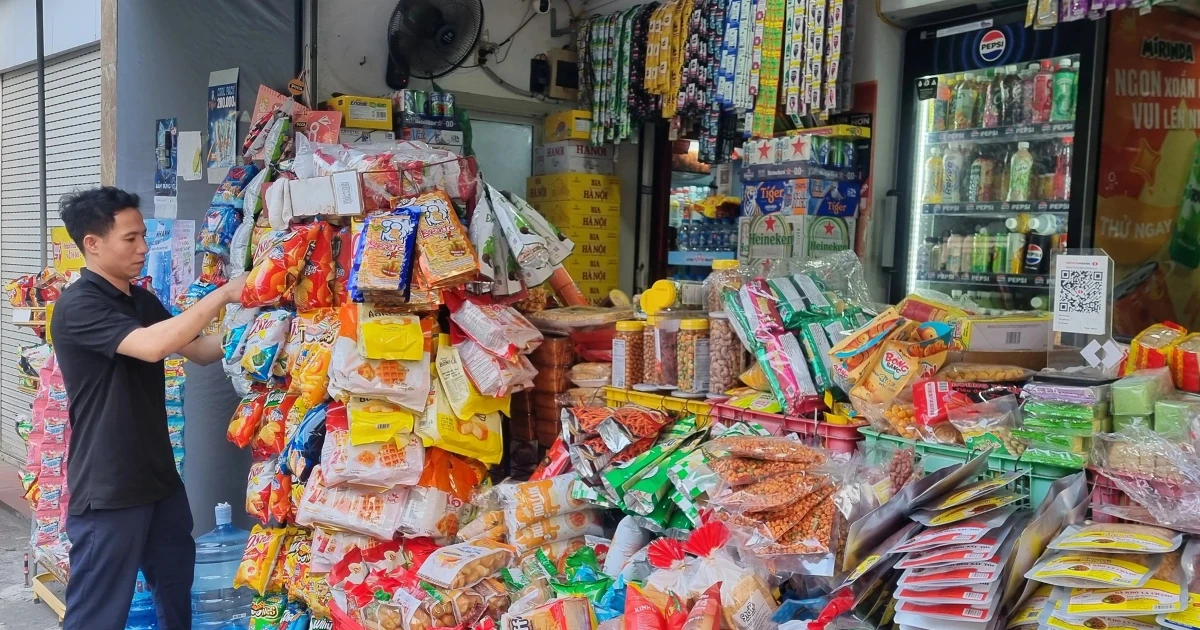
Theo Nghị định 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/HQ16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp vừa ban hành, chính sách giảm thuế được áp dụng đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu năm không quá 10 tỷ đồng. Chính sách này có hiệu lực từ ngày 29/10, áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
Điểm đáng chú ý là điều kiện hưởng ưu đãi được xác định trên cơ sở doanh thu thực tế trong năm, thay vì chỉ căn cứ vào mức doanh thu dự kiến tại thời điểm kê khai
CỘNG TOÀN BỘ DOANH THU ĐỂ XÁC ĐỊNH ĐIỀU KIỆN GIẢM THUẾ
Đối với hộ kinh doanh, cá nhân kinh doanh, mức giảm 30% được tính trên số thuế thu nhập cá nhân phải nộp từ hoạt động kinh doanh, không phân biệt phương pháp tính thuế theo doanh thu hay thu nhập.
Trường hợp dự kiến doanh thu năm không vượt 10 tỷ đồng, người nộp thuế được kê khai khoản giảm cùng hồ sơ thuế theo kỳ tương ứng. Các tổ chức, cá nhân khấu trừ và nộp thuế thay cũng được áp dụng mức giảm 30% số thuế thu nhập cá nhân theo tháng, quý hoặc từng lần phát sinh, tính trên phần doanh thu thuộc diện kê khai thay.
Để xác định điều kiện hưởng ưu đãi, người kinh doanh phải cộng doanh thu thực tế từ tất cả hoạt động trong năm. Nếu doanh thu lũy kế vượt ngưỡng 10 tỷ đồng, người nộp thuế phải kê khai điều chỉnh ngay trong kỳ phát sinh mức doanh thu vượt ngưỡng và nộp lại toàn bộ số thuế đã được giảm trước đó, Nghị định 398/2026/NĐ-CP nêu rõ.
Khoản thuế nộp bổ sung trong trường hợp này không bị tính tiền chậm nộp đến thời hạn khai thuế của kỳ có doanh thu vượt ngưỡng. Với trường hợp đã kê khai nhưng chưa tính khoản giảm, người nộp thuế được khai bổ sung hoặc xác định lại khoản giảm khi quyết toán năm. Nếu nộp thuế theo tỷ lệ trên doanh thu và phát sinh số thuế nộp thừa, khoản tiền này được bù trừ hoặc hoàn trả theo quy định.
Trước khi nghị định hướng dẫn được ban hành, việc chờ đợi cơ chế triển khai cụ thể khiến một bộ phận hộ kinh doanh “thấp thỏm” về cách kê khai, xác định quyền lợi và xử lý khoản thuế đã nộp. Khi chính sách được hướng dẫn, điều kiện doanh thu thực tế cả năm tiếp tục là vấn đề đáng quan tâm đối với những hộ kinh doanh có doanh thu tiến sát ngưỡng quy định.
Trên các diễn đàn trao đổi về thuế, một số hộ kinh doanh bày tỏ lo ngại doanh thu có thể vượt 10 tỷ đồng trong những tháng cuối năm, thời điểm hoạt động bán hàng thường sôi động hơn. Với những hộ đang tiến sát ngưỡng này, doanh thu tăng mạnh vào mùa cao điểm có thể khiến họ không còn đáp ứng điều kiện hưởng ưu đãi, đồng thời phải nộp lại khoản thuế đã được giảm ở các kỳ trước.
Tuy nhiên, tại Nghị định mới đã quy định,nếu tổng doanh thu thực tế cả năm vượt ngưỡng, các hộ không còn đáp ứng điều kiện hưởng ưu đãi và phải nộp lại khoản thuế đã được giảm ở những kỳ trước.
Mối quan tâm này không chỉ nằm ở số thuế phải nộp mà còn liên quan đến kế hoạch kinh doanh và dòng tiền. Quý IV là giai đoạn nhiều cửa hàng cần bổ sung vốn nhập hàng, tăng hàng tồn kho để phục vụ nhu cầu mua sắm dịp Tết.
Nếu không dự báo sát doanh thu, hộ kinh doanh có thể phải đồng thời xử lý nhu cầu vốn lưu động và nghĩa vụ thuế phát sinh. Do đó, việc theo dõi doanh thu lũy kế và dự báo kết quả kinh doanh đến hết năm có ý nghĩa quan trọng, nhất là với những hộ có quy mô doanh thu gần ngưỡng 10 tỷ đồng.
DOANH NGHIỆP PHẢI TÍNH CẢ DOANH THU CỦA CHI NHÁNH, ĐƠN VỊ PHỤ THUỘC
Đối với doanh nghiệp, mức giảm 30% được tự xác định khi tạm nộp thuế thu nhập doanh nghiệp hằng quý, với điều kiện doanh thu năm không vượt 10 tỷ đồng. Chính sách cũng áp dụng đối với hợp tác xã, đơn vị sự nghiệp và các tổ chức khác có thu nhập từ hoạt động sản xuất, kinh doanh.
Người nộp thuế cần lưu ý, chính sách này chỉ áp dụng đối với thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp, không bao gồm thuế giá trị gia tăng. Đồng thời, mức giảm 30% được tính trên số thuế thu nhập cá nhân hoặc thuế thu nhập doanh nghiệp phải nộp, không phải giảm 30% doanh thu hay giảm trực tiếp 30% thuế suất. Đây là khoản hỗ trợ nghĩa vụ thuế, qua đó giúp người kinh doanh giữ lại một phần nguồn lực cho hoạt động thường xuyên và tái đầu tư.
Đáng chú ý, doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp vẫn được giảm thêm 30% trên số thuế còn phải nộp sau khi áp dụng ưu đãi.
Tương tự hộ kinh doanh, để xác định điều kiện hưởng chính sách, doanh thu được tính gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu tài chính và thu nhập khác. Trường hợp có chi nhánh, đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh nghiệp phải cộng cả doanh thu của các đơn vị này.
Quy định cũng đặt ra yêu cầu đối với doanh nghiệp được thành lập thông qua chia, tách sau ngày 24/8, thời điểm Nghị quyết 43 của Quốc hội có hiệu lực. Nếu tổng doanh thu của các pháp nhân mới vượt 10 tỷ đồng một năm, các doanh nghiệp này không thuộc diện được giảm thuế.
Tương tự hộ kinh doanh, doanh nghiệp phải nộp đủ phần thuế còn thiếu nếu doanh thu thực tế vượt ngưỡng quy định. Tiền chậm nộp, nếu phát sinh, được xử lý theo quy định của pháp luật về quản lý thuế.
Trong trường hợp người nộp thuế khai bổ sung hoặc được cơ quan có thẩm quyền thanh tra, kiểm tra và làm phát sinh tăng số thuế phải nộp, phần thuế tăng thêm vẫn được giảm 30% nếu đáp ứng điều kiện về doanh thu. Ngược lại, khi số thuế phải nộp giảm, số tiền được giảm cũng phải xác định lại tương ứng.
Trước đó, Bộ Tài chính ước tính chính sách làm giảm thu ngân sách khoảng 6.700 tỷ đồng trong hai năm. Khoảng 99,86% cá nhân, hộ kinh doanh và 81,1% doanh nghiệp dự kiến được hưởng chính sách theo ngưỡng doanh thu 10 tỷ đồng mỗi năm.
Hiệu quả chính sách không chỉ phụ thuộc vào mức giảm thuế mà còn ở khả năng triển khai rõ ràng, thống nhất và kịp thời. Khi hiểu đúng điều kiện hưởng ưu đãi, chủ động theo dõi doanh thu và dự báo nghĩa vụ thuế, doanh nghiệp mới có thể tính toán dòng tiền phù hợp, hạn chế rủi ro phát sinh nghĩa vụ bổ sung vào thời điểm cần vốn để duy trì và mở rộng hoạt động.
Theo Vneconomy


