


TIN MỚI
Vì sao thương mại toàn cầu vẫn đứng vững giữa loạt cú sốc lớn?
Trong 6 năm qua, đại dịch Covid-19, các cuộc chiến tại Ukraine và Trung Đông, cùng chính sách thuế quan của Tổng thống Mỹ Donald Trump đã liên tiếp gây chấn...
Cơ chế, chính sách phát triển nhà ở cho sinh viên
Với học sinh, sinh viên có hoàn cảnh khó khăn, Nhà nước hỗ trợ cho vay vốn để thanh toán tiền thuê nhà trong các dự án nhà ở cho sinh...
Định hình thị trường giao dịch hàng hóa phái sinh Việt Nam
Đề án “Phát triển thị trường giao dịch hàng hóa phái sinh tại Việt Nam giai đoạn 2026 - 2030, định hướng đến năm 2045” chính thức được ban hành...
PMI giảm xuống 51,9 điểm, ngành sản xuất Việt Nam vẫn duy trì tăng trưởng
Dù chỉ số PMI giảm về mức 51,9 điểm, song ngành sản xuất Việt Nam trong tháng 9 vẫn duy trì tăng trưởng. Đáng chú ý, sản lượng và hoạt động mua hàng...
Những yếu tố đẩy lạm phát và lãi suất ở Mỹ tăng cao
Lý thuyết ban đầu của Nhà Trắng dựa trên sự kiềm chế tài khóa chưa bao giờ được thực thi, đồng thời bỏ qua việc các chính chính sách của ông...
Tiếp tục kéo dài ưu đãi thuế xăng dầu 0% đến hết năm 2026
Hoàng Sơn | 01/10/2026
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…
Tối ngày 30/9, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Đối với thuế nhập khẩu ưu đãi, Nghị quyết kéo dài thời hạn áp dụng Nghị quyết số 25/2026/NQ-CP và Nghị định số 72/2026/NĐ-CP. Mục tiêu là đa dạng hóa nguồn cung xăng dầu, tạo điều kiện để doanh nghiệp nhập khẩu từ nhiều thị trường ngoài ASEAN và Hàn Quốc, qua đó giảm rủi ro phụ thuộc vào một số nguồn cung và góp phần bảo đảm an ninh năng lượng.
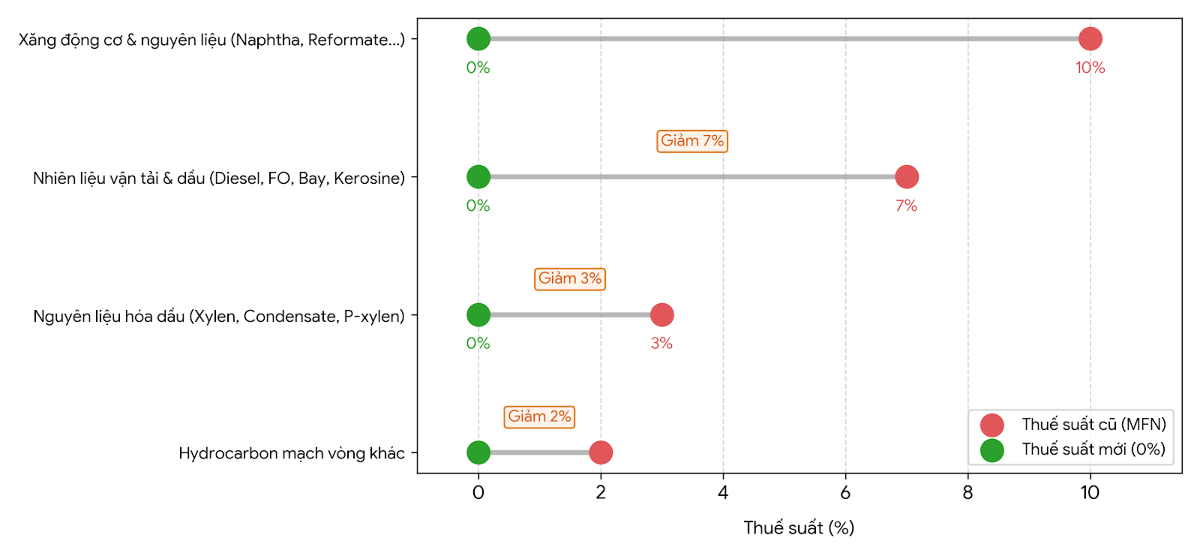
Cụ thể, theo Nghị định số 72/2026/NĐ-CP, thuế suất thuế nhập khẩu ưu đãi đối với xăng động cơ không pha chì được giảm từ 10% xuống 0%. Mức thuế 0% cũng được áp dụng với một số nguyên liệu pha chế xăng như naphtha, reformate.
Đối với nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine, thuế suất thuế nhập khẩu ưu đãi được giảm từ 7% xuống 0%. Một số nguyên liệu hóa dầu như xylen, condensate và p-xylen cũng được giảm thuế từ 3% xuống 0%, trong khi hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
Cùng với việc duy trì thuế nhập khẩu ưu đãi, Chính phủ kéo dài chính sách về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay theo Nghị quyết số 19/2026/QH16 đến hết ngày 31/12/2026.
Theo đó, mức thuế bảo vệ môi trường đối với xăng, trừ etanol, dầu diesel, dầu hỏa, dầu mazut và nhiên liệu bay tiếp tục ở mức 0 đồng/lít.
Đối với thuế giá trị gia tăng, xăng, dầu diesel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Trong khi đó, thuế tiêu thụ đặc biệt đối với xăng tiếp tục thực hiện theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và các văn bản hướng dẫn. Mức thuế hiện áp dụng là 10% đối với xăng khoáng, 8% đối với xăng E5 và 7% đối với xăng E10.
Theo Bộ Tài chính, việc kéo dài chính sách thuế được đặt trong bối cảnh thị trường năng lượng thế giới còn tiềm ẩn nhiều rủi ro khi xung đột tại khu vực Trung Đông vẫn diễn biến phức tạp và chưa thể xác định thời điểm kết thúc. Ngay cả khi xung đột sớm chấm dứt, việc khôi phục công suất khai thác và hạ tầng dầu khí tại khu vực này cũng cần một khoảng thời gian nhất định.
Điều này khiến giá dầu thế giới khó có khả năng giảm nhanh và có thể tiếp tục duy trì ở mức cao trong thời gian dài. Với Việt Nam, biến động giá dầu tác động trực tiếp đến chi phí nhập khẩu xăng dầu, chi phí vận tải, sản xuất, kinh doanh và cuối cùng là giá bán lẻ trong nước, Bộ Tài chính nêu rõ.
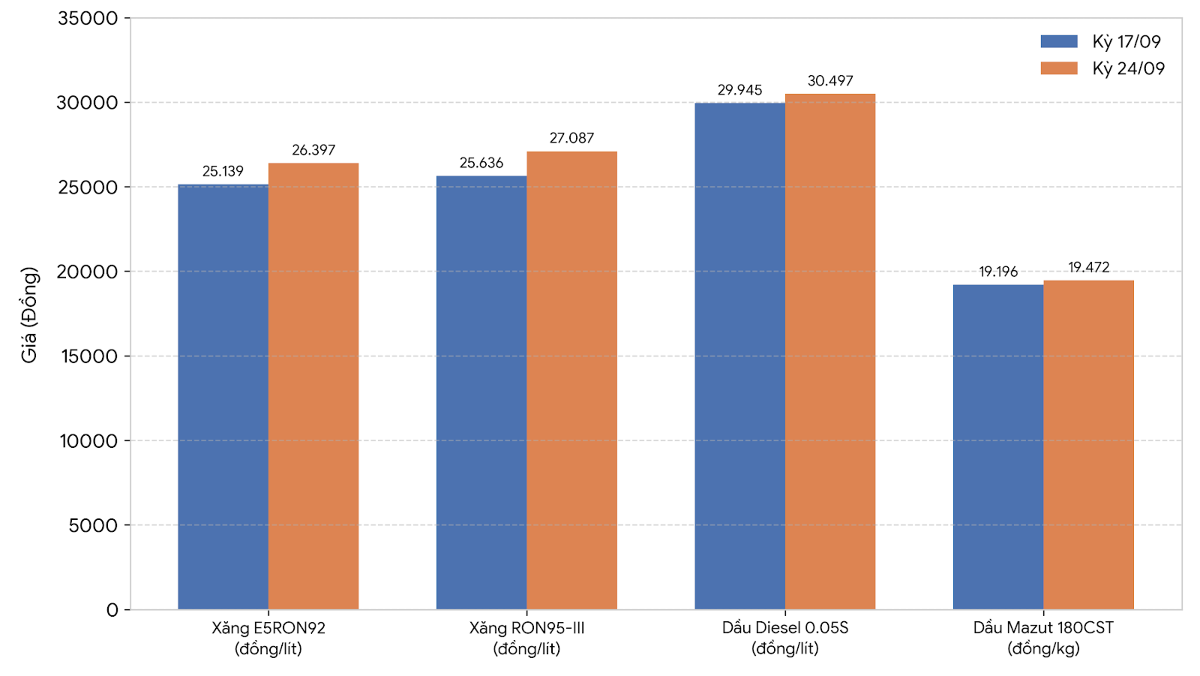
Nếu các chính sách ưu đãi hết hiệu lực từ ngày 30/9/2026, mức thuế áp dụng đối với các mặt hàng xăng dầu sẽ quay trở lại theo quy định hiện hành. Việc này có thể làm tăng giá bán lẻ xăng dầu trong nước, kéo theo chi phí vận tải, sản xuất, kinh doanh và tạo thêm áp lực lên đời sống người dân.
(Bộ Tài chính)
Áp lực này càng đáng chú ý khi chỉ số giá tiêu dùng bình quân 8 tháng năm 2026 tăng 4,45%. Trong bối cảnh dư địa kiểm soát lạm phát không còn lớn, việc duy trì các chính sách thuế có thời hạn được xem là một trong những giải pháp hạn chế tác động từ giá năng lượng lên mặt bằng giá trong nước.
Việc kéo dài các chính sách thuế đến hết năm không chỉ nhằm hỗ trợ trực tiếp cho hoạt động nhập khẩu và kinh doanh xăng dầu, mà còn hướng tới hạn chế tác động lan tỏa của giá năng lượng tới nền kinh tế.
Cùng với việc đa dạng hóa nguồn nhập khẩu, mức thuế nhập khẩu 0% đối với một số nhóm xăng dầu và nguyên liệu cũng tạo thêm dư địa để doanh nghiệp chủ động lựa chọn nguồn cung khi thị trường thế giới biến động.
Nghị quyết số 43/2026/NQ-CP có hiệu lực từ ngày 1/10 đến hết ngày 31/12/2026, qua đó bảo đảm các chính sách thuế được áp dụng liên tục sau khi các chính sách trước đó hết hiệu lực, tránh khoảng trống trong quá trình thực hiện.
Trường hợp cần điều chỉnh thời gian áp dụng để đáp ứng yêu cầu phát triển kinh tế - xã hội, bảo đảm an ninh năng lượng và ổn định thị trường xăng dầu, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định.
Theo Vneconomy


