


TIN MỚI
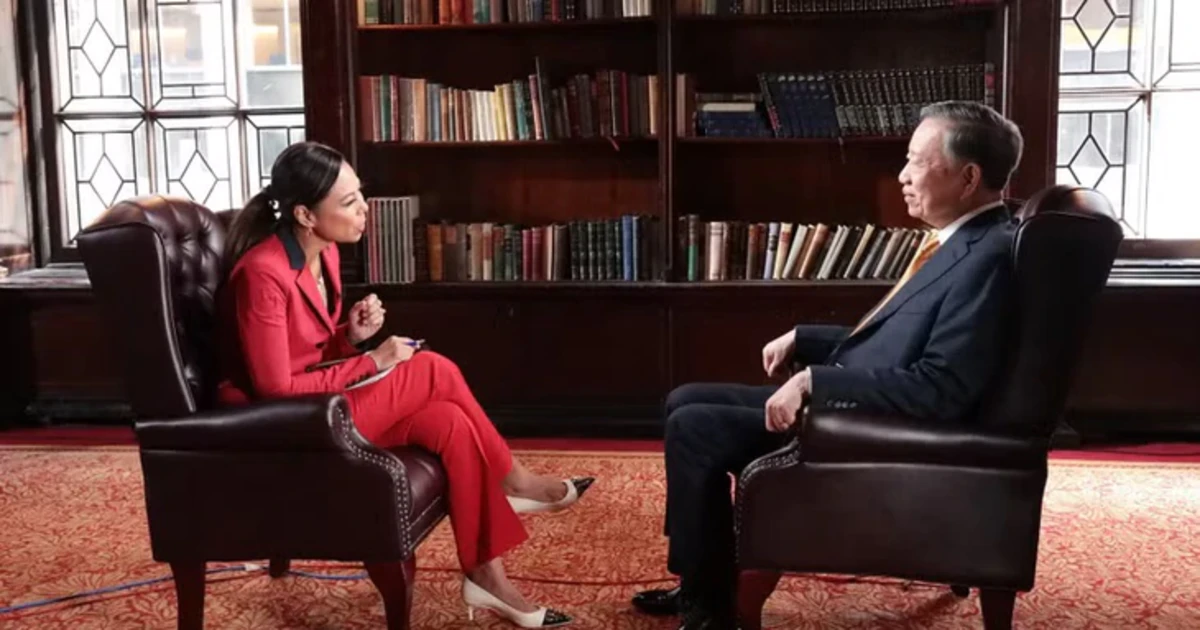
Quan hệ Việt Nam - Hoa Kỳ có quy mô và mức độ gắn kết ngày càng lớn. Tổng Bí thư, Chủ tịch nước Tô Lâm khẳng định Việt Nam hiểu những quan tâm của Hoa...
Hơn 1.000 tỷ đồng bổ sung vào Quỹ Bình ổn giá xăng dầu trong quý II
Trong quý II/2026, các doanh nghiệp đầu mối trích lập hơn 1.886 tỷ đồng vào Quỹ Bình ổn giá xăng dầu, trong khi chi sử dụng hơn 873 tỷ đồng, tăng hơn 1.000 tỷ đồng so...
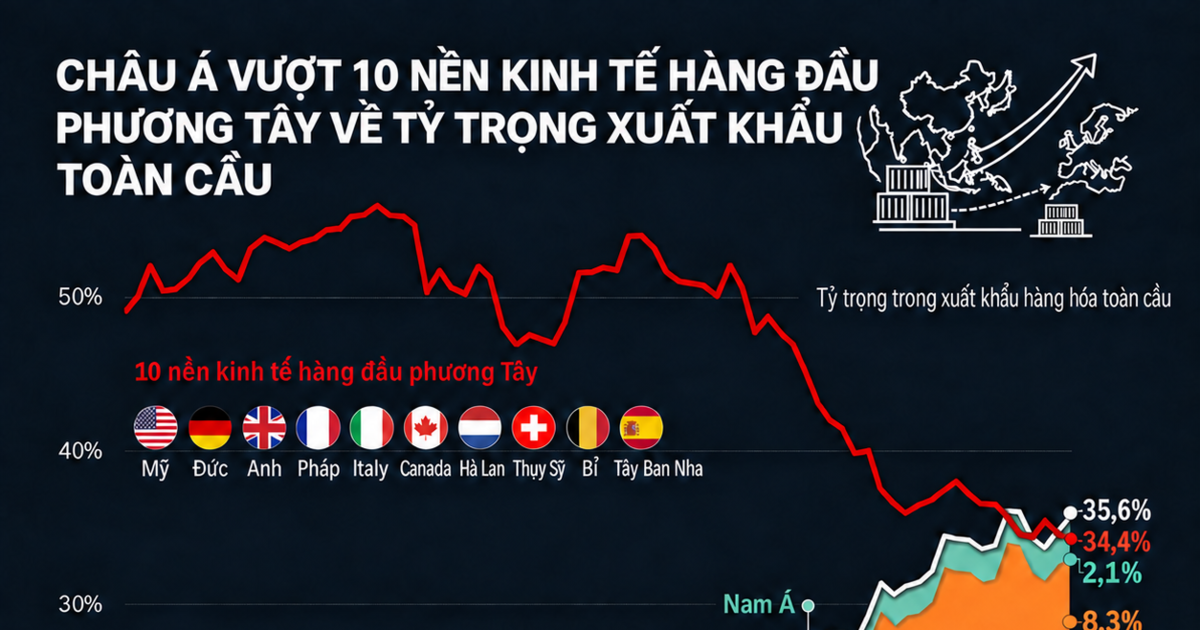
75 năm châu Á vươn lên dẫn đầu thế giới về xuất khẩu
Châu Á đã vượt 10 nền kinh tế hàng đầu phương Tây về tỷ trọng trong xuất khẩu hàng hóa toàn cầu từ năm 2020. Đến năm 2025, tỷ trọng của châu Á...
Dự kiến 6 lĩnh vực tập trung kiểm toán Nhà nước trong năm 2027
Dự kiến năm 2027, Kiểm toán nhà nước tập trung vào các lĩnh vực như: quản lý, sử dụng tài sản, tài chính công và ngân sách nhà nước,...
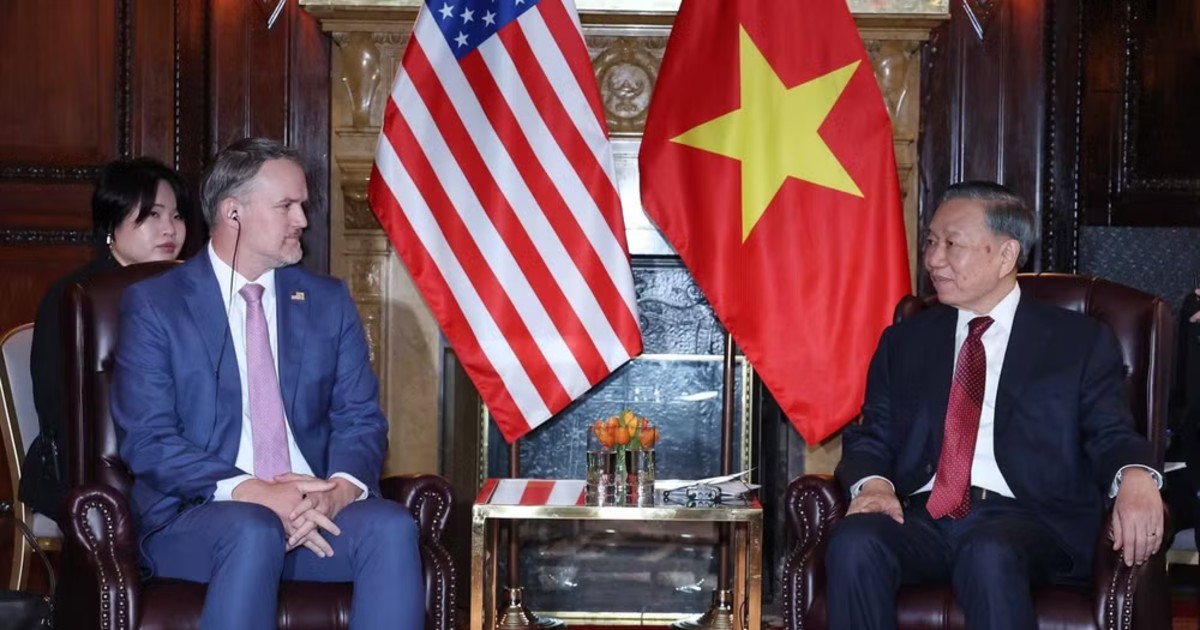
Sớm hoàn tất đàm phán Hiệp định thương mại đối ứng Việt Nam - Hoa Kỳ
Tiếp Trưởng Đại diện Thương mại và các Hạ nghị sĩ Hoa Kỳ tại New York, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị thúc đẩy hợp tác kinh tế, thương mại,...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Lan Anh | 23/09/2026
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…
Cục Thuế vừa yêu cầu cơ quan thuế các tỉnh, thành phố thống nhất cách sử dụng thông tin rủi ro trong quá trình giải quyết hồ sơ hoàn thuế giá trị gia tăng. Điểm đáng chú ý là cơ quan thuế được yêu cầu phân định rõ giữa một cảnh báo phục vụ quản lý rủi ro và căn cứ pháp lý để xác định giao dịch không có thật, hóa đơn không hợp pháp hoặc người nộp thuế không đủ điều kiện hoàn thuế.
Theo hướng dẫn của Cục Thuế, cơ quan thuế cần phân biệt ba cấp độ thông tin gồm (i) thông tin, cảnh báo rủi ro; (ii) kết quả Hệ thống thông tin quản lý thuế xác định hồ sơ hoặc một phần số tiền để nghị hoàn có rủi ro trong quản lý thuế; và (iii) kết quả kiểm tra, xác minh xác định người nộp thuế không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm.
Cục Thuế cho biết một doanh nghiệp có thể xuất hiện trong hệ thống với những thông tin cần lưu ý, chẳng hạn nhà cung cấp có dấu hiệu rủi ro về hóa đơn, đang ngừng hoạt động, không hoạt động tại địa chỉ đăng ký hoặc đang làm thủ tục chấm dứt hiệu lực mã số thuế.
Tuy nhiên, những dữ liệu đó trước hết chỉ cho thấy hồ sơ cần được xem xét kỹ hơn, chứ chưa phải kết luận rằng giao dịch giữa hai bên không phát sinh hoặc hóa đơn được sử dụng trong giao dịch là bất hợp pháp.
“Chỉ sau khi có kiểm tra, xác minh hoặc kết luận của cơ quan có thẩm quyền và có đủ căn cứ xác định hóa đơn không hợp pháp, giao dịch không phát sinh, người nộp thuế không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm thì cơ quan thuế mới thực hiện không hoàn, thu hồi số tiền đã hoàn và xử lý theo quy định”
(Cục Thuế)
Ranh giới này đặc biệt rõ đối với những hồ sơ thuộc diện hoàn thuế trước, kiểm tra sau. Trường hợp hệ thống quản lý thuế xác định chỉ một phần số tiền đề nghị hoàn có rủi ro, phần này được chuyển sang diện kiểm tra trước hoàn theo quy định. Phần còn lại, nếu đáp ứng đầy đủ điều kiện, vẫn phải được tiếp tục giải quyết theo trình tự hoàn thuế trước.
Điều này có nghĩa cơ quan thuế không được “đóng băng” toàn bộ số tiền doanh nghiệp đề nghị hoàn chỉ vì một phần hồ sơ xuất hiện cảnh báo. Nội dung giải trình, bổ sung thông tin, tài liệu hay kiểm tra, xác minh phải tập trung vào đúng giao dịch, hóa đơn và khoản tiền có rủi ro.
Một điểm đáng chú ý khác trong hướng dẫn lần này nằm ở cách xử lý rủi ro theo chuỗi cung ứng.
Theo Cục Thuế trong chuỗi giao dịch, người bán trực tiếp xuất hóa đơn cho doanh nghiệp đề nghị hoàn thuế được xác định là F1. Các chủ thể ở những tầng tiếp theo như F2, F3 và các tầng sâu hơn có thể phát sinh nhiều loại thông tin rủi ro khác nhau.
Tuy nhiên, cảnh báo tại những tầng này không phải là căn cứ độc lập để cơ quan thuế kết luận khoản thuế giá trị gia tăng đầu vào của doanh nghiệp đề nghị hoàn không đủ điều kiện. Thông tin rủi ro tại F2, F3 được sử dụng như dữ liệu đầu vào để hệ thống quản lý thuế tổng hợp, đánh giá và quy đổi mức độ rủi ro về F1 theo các tiêu chí quản lý rủi ro.
Đồng thời, thông tin về người bán hoặc chủ thể trong chuỗi cung ứng có dấu hiệu rủi ro về hóa đơn, ngừng hoạt động, đang làm thủ tục chấm dứt hiệu lực mã số thuế, không hoạt động tại địa chỉ đăng ký, giải thể hoặc chấm dứt hoạt động chỉ được xem là thông tin phục vụ quản lý rủi ro.
Những trạng thái này tự thân không phải căn cứ để kết luận giao dịch không phát sinh, hóa đơn không hợp pháp hoặc hồ sơ không đủ điều kiện hoàn thuế.
Nếu F1 không có cảnh báo nhưng F2 hoặc F3 có cảnh báo, cơ quan thuế cũng không được chỉ dựa vào thông tin này để chuyển khoản thuế đầu vào tương ứng sang kiểm tra trước hoàn hoặc kết luận không đủ điều kiện hoàn thuế"
(Cục Thuế)
Liên quan đến điều kiện kê khai, nộp thuế của người bán, việc người bán chưa kê khai hoặc chưa nộp thuế giá trị gia tăng không còn là điều kiện để xác định quyền hoàn thuế giá trị gia tăng của bên mua đối với các kỳ hoàn thuộc phạm vi áp dụng của quy định hiện hành.
Quy định này xuất phát từ việc khoản 3 Điều 1 Luật số 149/2025/QH15 đã bãi bỏ điểm c khoản 9 Điều 15 Luật Thuế giá trị gia tăng số 48/2024/QH15 về điều kiện người bán phải kê khai, nộp thuế giá trị gia tăng đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế. Quy định mới có hiệu lực từ ngày 1/1/2026.
Tuy nhiên, việc bãi bỏ điều kiện này không đồng nghĩa thông tin về tình trạng kê khai, nộp thuế của người bán bị loại khỏi hệ thống quản lý rủi ro.
Theo đó, cơ quan thuế vẫn có thể sử dụng dữ liệu này cùng các thông tin khác để đánh giá rủi ro và lựa chọn nội dung cần kiểm tra, xác minh, nhưng không được chỉ dựa vào việc người bán chưa kê khai hoặc chưa nộp thuế để kết luận bên mua không đủ điều kiện hoàn thuế.
Do đó, Cục Thuế yêu cầu rà soát các hồ sơ hoàn thuế đang tồn đọng, kéo dài có liên quan đến cảnh báo rủi ro của người bán hoặc các chủ thể trong chuỗi cung ứng. Mục tiêu là tránh tình trạng phần tiền đã đủ điều kiện giải quyết vẫn bị kéo dài chỉ vì cơ quan thuế đang xác minh một phần khác của hồ sơ.
Song song, cần thực hiện theo kết quả phân loại trên hệ thống quản lý thuế, không tự suy diễn từ cảnh báo của người bán hoặc chủ thể trong chuỗi để thay đổi kết quả phân loại; đồng thời yêu cầu doanh nghiệp giải trình, cung cấp thông tin đúng nội dung và phạm vi cần làm rõ.
Đây là điểm có ý nghĩa đối với doanh nghiệp, bởi việc một nhà cung cấp hoặc một mắt xích trong chuỗi cung ứng xuất hiện cảnh báo rủi ro không đồng nghĩa toàn bộ hóa đơn đầu vào của doanh nghiệp đương nhiên bị loại khỏi hồ sơ hoàn thuế.
Theo Vneconomy


